Quando si decide se assumere personale, rinnovare le camere o affrontare una stagione più debole, affidarsi all’intuito non basta. Il bilancio di previsione aiuta a trasformare ricavi, costi e flussi di cassa attesi in un piano concreto, utile sia alle imprese sia agli enti pubblici. In questa guida chiarisco come si costruisce, come si legge e quali errori evitare, con un esempio applicato alla gestione alberghiera.
Un piano numerico per decidere prima che arrivino i problemi
- Scopo: stimare entrate, costi, investimenti e disponibilità finanziarie future.
- Due prospettive: il budget economico misura costi e ricavi, quello finanziario segue incassi e pagamenti.
- Metodo: partire dai dati storici, correggerli con ipotesi realistiche e controllare gli scostamenti ogni mese.
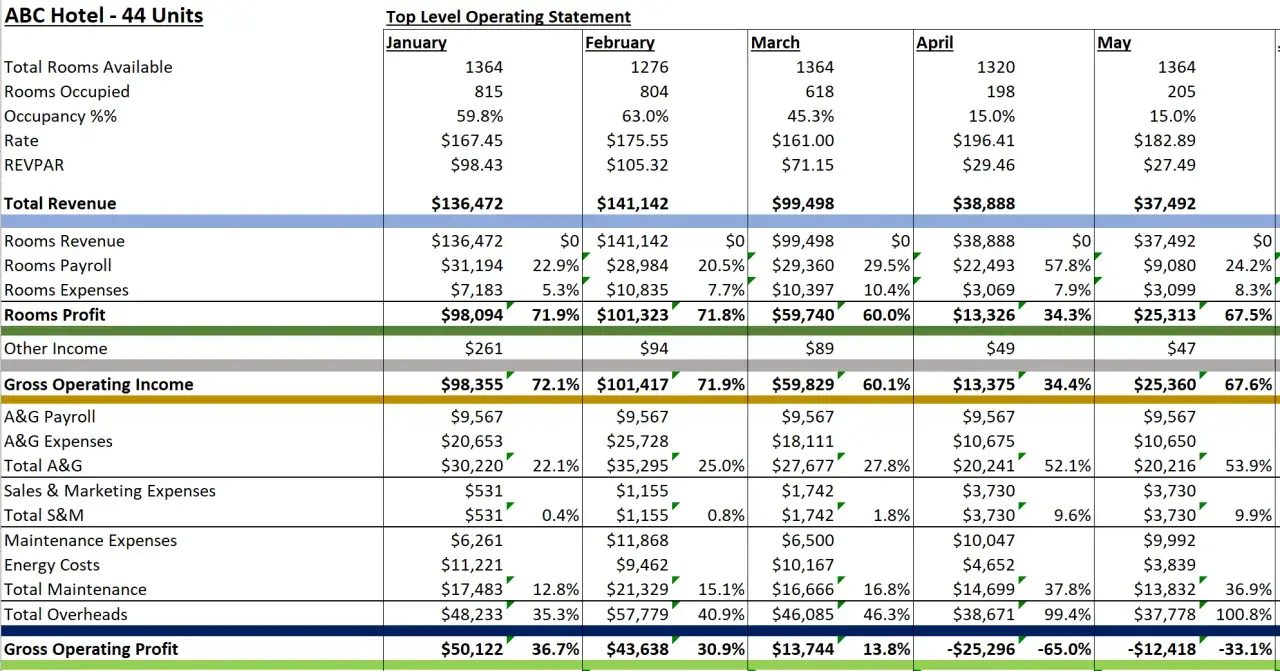
- Hotel: occupazione, ADR, RevPAR, canali di vendita e costo del personale incidono direttamente sulla previsione.
- Limite: una previsione non è una garanzia, ma uno strumento da aggiornare quando cambiano mercato e gestione.
Che cos’è e a cosa serve davvero
Si tratta di un documento che stima le entrate e le uscite di un periodo futuro, di solito un esercizio annuale, ma spesso con una visione su tre anni. Non descrive ciò che è già accaduto, come fa il bilancio consuntivo, ma traduce obiettivi e ipotesi in numeri verificabili.
Nelle aziende private viene spesso chiamato budget previsionale o budget aziendale. Non coincide con il bilancio d’esercizio depositato, perché quest’ultimo fotografa dati già maturati, mentre la previsione serve alla programmazione e al controllo della gestione. Per una struttura ricettiva significa capire in anticipo se le vendite previste copriranno costi operativi, investimenti, debiti e imposte.
Negli enti pubblici il significato è più formale. Il documento ha anche una funzione autorizzatoria e distingue normalmente tra competenza, cioè ciò che si prevede di accertare o impegnare, e cassa, cioè ciò che si prevede di incassare o pagare. Confondere questi due piani porta a interpretare male la reale disponibilità finanziaria.
| Documento | Che cosa misura | A che cosa serve |
|---|---|---|
| Budget economico | Ricavi e costi di competenza | Stimare margine, utile o perdita |
| Budget finanziario | Incassi e pagamenti | Prevedere liquidità e fabbisogno di cassa |
| Budget patrimoniale | Attività, debiti e patrimonio | Valutare l’equilibrio finanziario futuro |
| Bilancio consuntivo | Risultati effettivamente maturati | Verificare ciò che è successo |
Quali elementi deve contenere
Una previsione utile non si limita a una riga con il fatturato atteso. Io la costruisco separando almeno ricavi, costi, investimenti, finanziamenti e imposte, così ogni numero può essere collegato a un’ipotesi precisa.
Ricavi attesi
I ricavi devono derivare da quantità e prezzi, non da una percentuale applicata automaticamente all’anno precedente. In hotel, per esempio, occorre distinguere camere, ristorazione, bar, servizi benessere, sale meeting e altri ricavi. Per ciascun reparto conviene indicare volume previsto, prezzo medio e stagionalità.
Costi fissi e variabili
I costi fissi, come affitti, assicurazioni e parte del personale, restano relativamente stabili anche quando le vendite diminuiscono. I costi variabili, come lavanderia, amenities, commissioni sulle prenotazioni e consumi per camera occupata, crescono invece con l’attività. Questa distinzione rende possibile calcolare il punto di pareggio, cioè il livello minimo di vendite necessario per non chiudere l’esercizio in perdita.
Investimenti e finanziamenti
La sostituzione degli impianti, l’acquisto di arredi o l’introduzione di un nuovo software non vanno inseriti soltanto come spesa generica. Bisogna indicare importo, momento del pagamento, eventuale finanziamento e impatto futuro su ammortamenti e rate. Un investimento da 60.000 euro può essere sostenibile sul piano economico ma creare tensione di cassa se deve essere pagato in pochi mesi.
Leggi anche: Sconto incondizionato: guida a IVA e contabilità
Imposte e liquidità
La parte fiscale va stimata in base alla forma giuridica, al regime adottato, agli acconti e alla situazione effettiva dell’impresa. L’IVA, quando detraibile, non coincide normalmente con un costo economico, ma può generare temporanei esborsi o incassi. Per questo il piano economico deve essere affiancato da un calendario finanziario mensile.
Come si costruisce senza affidarsi a numeri inventati
Il punto di partenza migliore sono gli ultimi due o tre esercizi, se disponibili. Io confronto fatturato, margini, costi e flussi di cassa, poi elimino gli elementi eccezionali che non rappresentano la gestione ordinaria. Una ristrutturazione straordinaria dell’anno precedente, per esempio, non deve diventare automaticamente il costo medio del prossimo esercizio.
- Definire il periodo e gli obiettivi principali, come crescita del margine o riduzione dell’indebitamento.
- Stimare i ricavi per prodotto, reparto, canale e mese.
- Classificare i costi tra fissi, variabili, ricorrenti e straordinari.
- Inserire investimenti, debiti e imposte nei mesi in cui produrranno realmente pagamenti.
- Elaborare almeno tre scenari realistico, prudente e favorevole.
- Confrontare previsione e consuntivo ogni mese e correggere le ipotesi.
Gli scenari sono più utili di una singola previsione apparentemente precisa. Se un albergo prevede un’occupazione media del 70%, dovrebbe verificare anche cosa accade con il 60% e con l’80%. Una differenza di 10 punti percentuali può cambiare radicalmente il margine quando i costi fissi sono elevati.
Per rendere il documento leggibile, ogni voce dovrebbe avere tre informazioni: importo previsto, dato utilizzato per calcolarlo e responsabile del risultato. In questo modo il budget diventa uno strumento gestionale, non un file preparato una volta all’anno e poi dimenticato.
Come applicarlo alla gestione di un hotel
In una struttura ricettiva la previsione dei ricavi parte dalle camere disponibili. Immaginiamo un hotel con 30 camere, aperto 365 giorni, un’occupazione media ipotizzata del 65% e un ADR, cioè prezzo medio giornaliero per camera venduta, di 110 euro.
Le camere disponibili sarebbero 10.950 e le notti vendute circa 7.118. Il ricavo camere stimato sarebbe quindi vicino a 782.980 euro. A questo importo si possono aggiungere, per esempio, 120.000 euro di ristorazione e servizi accessori, arrivando a ricavi complessivi ipotetici di circa 903.000 euro.
Il calcolo diventa più utile se si osservano anche gli indicatori alberghieri principali. Il RevPAR, ottenuto moltiplicando ADR e tasso di occupazione, sarebbe in questo caso di 71,50 euro. Non basta però aumentare l’occupazione se per farlo si ricorre a sconti pesanti o a canali con commissioni elevate.
| Indicatore | Formula semplice | Che cosa rivela |
|---|---|---|
| Occupazione | Camere vendute ÷ camere disponibili | Quanto viene utilizzata la capacità ricettiva |
| ADR | Ricavi camere ÷ camere vendute | Il prezzo medio realmente ottenuto |
| RevPAR | ADR × occupazione | Il ricavo prodotto da ogni camera disponibile |
| Margine operativo | Ricavi operativi - costi operativi | Quanto resta dalla gestione caratteristica |
Nel budget alberghiero inserisco anche il mix dei canali. Una prenotazione diretta da 120 euro e una prenotazione dello stesso valore tramite OTA non producono lo stesso risultato se la commissione è del 18%. La differenza va resa visibile, perché il fatturato lordo può crescere mentre la marginalità diminuisce.
Gli errori che rendono poco affidabile una previsione
Il primo errore è usare il dato dell’anno precedente come se fosse una certezza. Il passato aiuta, ma non sostituisce l’analisi di prezzi, domanda, concorrenza, calendario, costi energetici e disponibilità del personale. Una previsione credibile indica sempre quali condizioni devono verificarsi affinché il risultato sia raggiunto.
Un altro problema frequente è confondere utile e liquidità. Un’azienda può mostrare un risultato economico positivo e avere comunque poca cassa, per esempio perché ha acquistato attrezzature, rimborsato un prestito o attende l’incasso di molti crediti. Per questo controllo separatamente margine economico e saldo bancario previsto.
Vedo spesso anche costi sottovalutati perché considerati occasionali. Manutenzioni, sostituzioni, formazione, consulenze, commissioni di vendita e ferie del personale non spariscono solo perché non si presentano ogni mese. Se non vengono inseriti, il risultato finale appare migliore di quello realmente raggiungibile.
Infine, una previsione annuale non aggiornata perde rapidamente valore. Il mio metodo preferito è un controllo mensile con analisi dello scostamento tra previsto e reale. Quando il dato cambia, non correggo soltanto il totale, ma rivedo l’ipotesi che lo ha generato.
Il controllo mensile che trasforma il piano in decisioni
Il documento funziona quando guida azioni precise. Se le prenotazioni rallentano, posso intervenire su prezzi, promozione e distribuzione; se il costo del personale supera il previsto, devo capire se dipende da ore aggiuntive, assunzioni stagionali o organizzazione dei turni.
Per una piccola impresa è sufficiente anche un foglio strutturato, purché venga aggiornato con regolarità e condiviso con chi prende decisioni. Software gestionali e strumenti di business intelligence diventano utili quando collegano prenotazioni, contabilità e indicatori operativi, ma nessun programma corregge ipotesi sbagliate.
La previsione migliore non è quella con più formule, bensì quella che permette di rispondere rapidamente a tre domande: quanto venderò, quanto mi costerà e quando entreranno davvero i soldi. Se questi tre numeri sono chiari, il budget smette di essere un esercizio contabile e diventa una guida concreta per proteggere margini e liquidità.