Un’attività può fatturare molto e non generare ancora utile, soprattutto quando affitti, stipendi e altri costi fissi pesano ogni mese. Il break even point, cioè il punto di pareggio, aiuta a capire quante vendite servono per coprire tutti i costi e come intervenire su prezzi, volumi e margini, con esempi applicabili anche alla gestione alberghiera.
Il punto di pareggio mostra quando ricavi e costi si incontrano
- Ricavi uguali ai costi: l’impresa non registra né utile né perdita.
- Formula base: costi fissi divisi per il margine di contribuzione unitario.
- Per un hotel: il risultato può essere espresso in camere vendute, pernottamenti o tasso di occupazione.
- IVA esclusa: per un’analisi gestionale corretta si confrontano valori omogenei, di norma al netto dell’IVA detraibile.
- Non è un dato definitivo: prezzi, stagionalità, costi e mix di vendita possono modificarlo rapidamente.
Che cosa indica davvero il punto di pareggio
Il punto di pareggio è il livello di vendite in cui i ricavi totali coincidono con i costi totali. Da quel momento in poi ogni vendita aggiuntiva, se mantiene un margine positivo, contribuisce alla formazione dell’utile.
La logica è semplice. I costi fissi restano sostanzialmente invariati nel breve periodo, mentre i costi variabili aumentano con il numero di prodotti venduti o di servizi erogati. Il margine di contribuzione di ogni vendita serve prima a coprire i costi fissi e solo dopo a generare profitto.
In contabilità e fiscalità questo indicatore ha una funzione soprattutto gestionale. Non sostituisce il bilancio, la dichiarazione dei redditi o gli adempimenti fiscali, ma permette di valutare la sostenibilità economica di un prodotto, di una struttura ricettiva o di una nuova iniziativa.
Come si calcola con una formula semplice
Per un singolo prodotto o servizio, la formula più utile è:
Quantità di pareggio = Costi fissi / (Prezzo unitario - Costo variabile unitario)
La differenza tra prezzo e costo variabile è il margine di contribuzione unitario. Se un servizio viene venduto a 100 euro e richiede 40 euro di costi direttamente legati alla vendita, ogni unità lascia 60 euro per coprire i costi fissi.
Supponiamo che un’attività abbia 30.000 euro di costi fissi mensili, un prezzo medio di 100 euro e un costo variabile unitario di 40 euro. Il calcolo sarà 30.000 diviso 60, quindi servono 500 vendite al mese per raggiungere il pareggio.
Si può calcolare anche il fatturato necessario:
Fatturato di pareggio = Costi fissi / Margine di contribuzione percentuale
Nel caso precedente il margine percentuale è del 60%, perciò il fatturato di pareggio è pari a 50.000 euro. Questa versione è comoda quando l’impresa vende molti prodotti diversi e non esiste un unico prezzo medio facilmente identificabile.
Un esempio concreto per un hotel
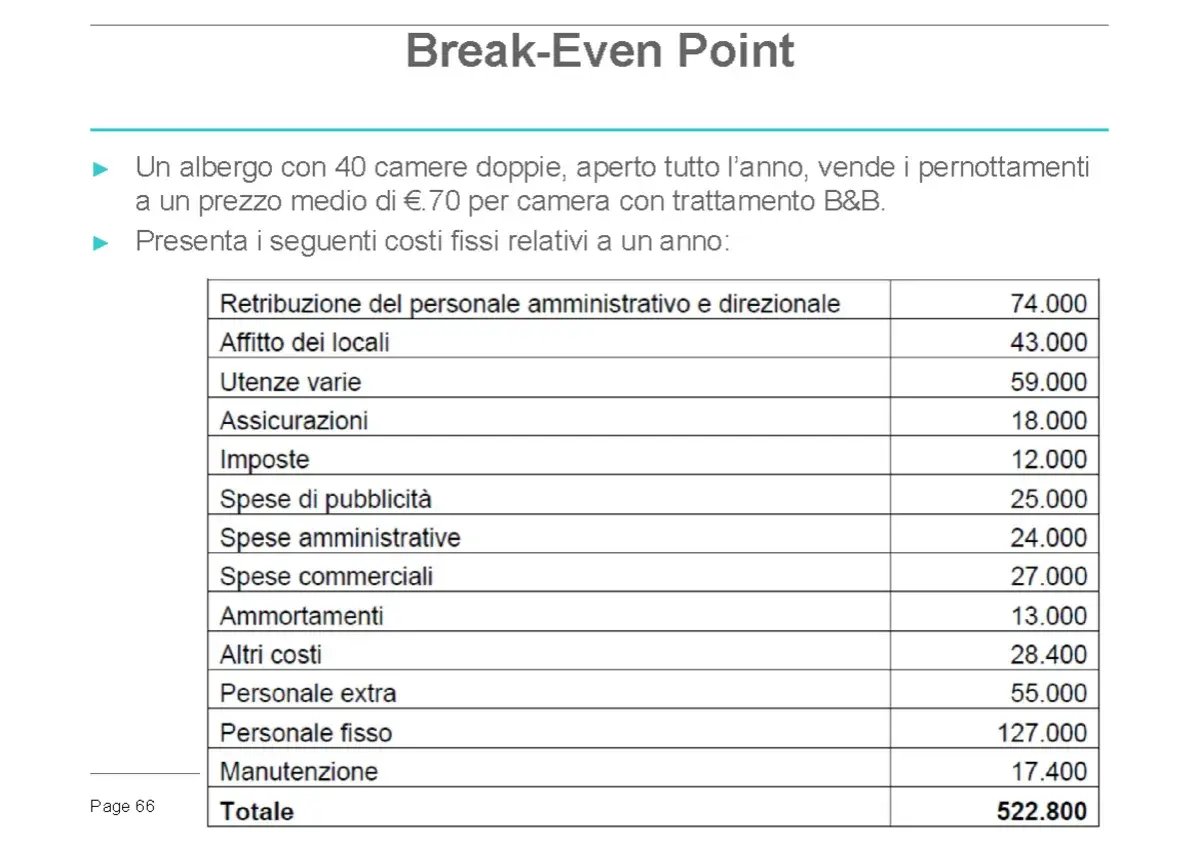
Immaginiamo un hotel con 20 camere, aperto 30 giorni al mese. La capacità massima è quindi di 600 pernottamenti. I costi fissi mensili ammontano a 36.000 euro, la tariffa media netta è di 120 euro e il costo variabile per camera occupata è di 35 euro.
| Voce | Valore |
|---|---|
| Costi fissi mensili | 36.000 euro |
| Prezzo medio per camera | 120 euro |
| Costo variabile per pernottamento | 35 euro |
| Margine di contribuzione | 85 euro |
| Pernottamenti necessari | circa 424 |
| Occupazione di pareggio | circa 70,6% |
L’hotel deve quindi vendere circa 424 pernottamenti al mese, pari a un fatturato netto di circa 50.800 euro. Il dato è più utile se confrontato con la capacità reale: su 600 camere disponibili, il pareggio richiede un’occupazione superiore al 70%.
In questo tipo di analisi io controllo sempre anche il margine di sicurezza, cioè la distanza tra vendite previste e vendite di pareggio. Se l’hotel prevede 500 pernottamenti, dispone di un margine di sicurezza di circa il 15%, non particolarmente ampio in un mercato soggetto a stagionalità.
Quali costi inserire per evitare un risultato fuorviante
Il calcolo funziona soltanto se i costi sono classificati correttamente. Un errore frequente consiste nel considerare fisso un costo che cresce con le vendite, oppure nel dimenticare spese indirette che incidono davvero sulla redditività.
| Tipo di costo | Esempi | Come incide |
|---|---|---|
| Fisso | Affitto, assicurazioni, software, ammortamenti | Resta stabile entro una determinata capacità operativa |
| Variabile | Materie prime, commissioni OTA, lavanderia per camera | Aumenta con ogni vendita o servizio erogato |
| Semivariabile | Energia, manutenzione, personale extra | Contiene una quota fissa e una quota legata ai volumi |
Nel settore alberghiero la distinzione è meno netta di quanto sembri. Il personale di ricevimento può essere un costo fisso fino a una certa dimensione, ma diventare variabile quando l’aumento delle prenotazioni richiede turni aggiuntivi. Lo stesso vale per energia, pulizie e servizi esternalizzati.
Per l’analisi gestionale conviene usare ricavi e costi omogenei. Se l’IVA è detraibile, normalmente si lavora con importi al netto dell’imposta, perché l’IVA incassata non rappresenta un ricavo dell’impresa. L’eventuale IVA indetraibile, invece, può entrare nel costo effettivo.
Anche le imposte sul reddito richiedono cautela. Non le inserisco automaticamente tra i costi operativi, perché dipendono dal risultato fiscale e da variabili che non seguono sempre l’andamento delle vendite. Se l’obiettivo è calcolare il fatturato necessario per ottenere un utile netto specifico, le considero in uno scenario separato.
Come usare il punto di pareggio nella gestione alberghiera
Il valore non serve soltanto a sapere se l’hotel è in utile. Può guidare decisioni molto concrete su prezzi, canali di vendita, promozioni e disponibilità delle camere.
Valutare una riduzione di prezzo
Una tariffa più bassa può aumentare l’occupazione, ma riduce il margine unitario. Nell’esempio precedente, con una tariffa di 120 euro il margine è di 85 euro. Se il prezzo scende a 105 euro, il margine diventa 70 euro e i pernottamenti necessari salgono a circa 515.
La promozione avrebbe senso solo se fosse ragionevole vendere almeno 91 camere in più rispetto allo scenario iniziale. Questo è il passaggio che spesso manca nei piani tariffari: più prenotazioni non significano automaticamente più redditività.
Confrontare i canali di vendita
Una prenotazione diretta e una proveniente da una piattaforma online possono avere lo stesso prezzo per il cliente, ma non lo stesso margine per l’hotel. Una commissione del 18% su una tariffa di 120 euro riduce il ricavo effettivo di 21,60 euro, prima ancora di considerare eventuali costi di pagamento o promozioni.
Per questo calcolo il margine separatamente per vendite dirette, OTA, gruppi e pacchetti. Il punto di pareggio basato su una tariffa media unica può nascondere una forte differenza tra canali apparentemente equivalenti.
Leggi anche: Arrotondamenti in partita doppia - Dare o avere? La guida pratica
Gestire la stagionalità
Un valore mensile medio può essere poco utile in una destinazione stagionale. È preferibile costruire almeno tre scenari: bassa stagione, stagione intermedia e alta stagione, assegnando a ciascuno prezzi, occupazione e costi variabili realistici.
In alta stagione il vincolo potrebbe non essere il raggiungimento del pareggio, ma la capacità disponibile. In bassa stagione, invece, piccoli cambiamenti nei costi fissi o nel prezzo medio possono spostare sensibilmente la soglia da raggiungere.
Gli errori che rendono il calcolo poco affidabile
Il modello presuppone che prezzo, costi e volumi abbiano un andamento abbastanza regolare. Nella realtà questa condizione è spesso solo approssimativa, quindi considero il risultato una soglia di orientamento, non una previsione automatica.
- Usare costi incompleti, dimenticando ammortamenti, manutenzioni, software o costi amministrativi.
- Confondere margine e utile: il margine di contribuzione copre prima i costi fissi.
- Ignorare le scorte e i tempi di incasso, che possono creare tensioni finanziarie anche con un risultato economico positivo.
- Trattare i costi a scatti come fissi: l’assunzione di nuovo personale può aumentare improvvisamente la struttura dei costi.
- Calcolare una media unica quando esistono prodotti, camere o canali con margini molto diversi.
- Considerare il pareggio come un obiettivo sufficiente: chiude il conto a zero, ma non remunera il capitale né protegge dagli imprevisti.
Per rendere il dato più robusto, preparo una piccola analisi di sensibilità. Se il prezzo medio diminuisce del 10%, se il costo variabile aumenta del 10% oppure se i pernottamenti scendono del 15%, il calcolo mostra subito quanto spazio resta prima di entrare in perdita.
Il numero più utile è quello che resta sopra il pareggio
Il punto di pareggio diventa davvero utile quando viene aggiornato con regolarità. Una verifica mensile dovrebbe includere costi fissi effettivi, margine per canale, prezzo medio, volumi venduti e previsione dei mesi successivi.
La domanda da porsi non è soltanto quante camere servono per non perdere denaro. È capire quante ne servono per coprire anche investimenti, imprevisti e un utile coerente con il rischio dell’attività.
Per questo considero il pareggio una base di controllo, non il traguardo finale. Un’impresa ben gestita non si limita a raggiungere la soglia: costruisce abbastanza margine sopra di essa da poter assorbire stagionalità, aumenti dei costi e variazioni della domanda senza compromettere la propria stabilità.